Slik slipper du dyre uttaksgebyr og valutapåslag i utlandet
Gebyrer for valutaveksling og kontantuttak er kostnader som mange reisende undervurderer eller overser helt.
Hver for seg ser de ut som småbeløp. Men i løpet av en reise kan de vokse seg store. Med riktig kort og gode vaner kan du unngå de fleste av dem.

Noen mener at den som har råd til å reise også har råd til noen ekstra gebyrer. Vi ser det motsatt: Hvorfor betale mer enn nødvendig når kostnadene er så lette å unngå? Pengene man betaler i gebyrer kan gi mer nytte som betaling for en ekstra middag, en utflukt eller en ekstra natt på reisemålet.
Her får du våre beste tips for å beholde mer av reisebudsjettet ditt.
Så mye kan du spare
Hvor mye man sparer, varierer fra person til person. Det avhenger av hvor lenge du reiser, hvor mye du handler og tar ut, og hvilke gebyrer det nåværende kortet ditt har.
Den som reiser ofte sparer mest. Små gebyrer som gjentar seg på hver reise kan over noen år bli betydelige beløp.
De skjulte gebyrene som spiser opp reisebudsjettet
Det er sjelden et enkelt gebyr som gjør reisen dyr. Oftere er det flere mindre kostnader som legges oppå hverandre.
- Valutapåslag: ofte rundt 1,75–2 %
Når du betaler eller tar ut penger i en annen valuta, tar mange banker et ekstra gebyr for vekslingen. 2 % høres lite ut, men hvis du bruker kortet hver dag, blir det raskt flere hundrelapper. - Uttaksgebyr: ofte et fast minstegebyr per uttak
Mange norske bankkort tar gebyr hver gang du tar ut kontanter i utlandet. Gebyret er ofte en prosentsats med et fast minimumsbeløp. Tar du ut et lite beløp, kan gebyret utgjøre en stor del av uttaket. - Minibankens eget gebyr
I tillegg til gebyret fra din egen bank kan den utenlandske minibanken ta et eget gebyr. Ett enkelt uttak kan altså gi deg to gebyrer. - DCC: ofte flere prosent dyrere
Får du velge mellom å betale i norske kroner eller i lokal valuta, benyttes DCC, også kalt dynamisk valutaveksling. Velger du kroner, setter butikken eller minibanken vekslingskursen, og den er ofte vesentlig dårligere enn kursen du ellers ville fått. - Øvrige gebyrer
Servicegebyrer og andre tillegg kan også dukke opp, særlig i minibanker i turistområder og på flyplasser.
Hver for seg kan gebyrene virke små. Sammen kan de bli en betydelig kostnad.
To kort som reduserer gebyrene på reisen
Valget av kort påvirker hva reisen faktisk koster. Mange vanlige bankkort har både uttaksgebyr og valutapåslag og noen ganger også en årsavgift.
Her er to kort som utfyller hverandre godt. Det ene gir bonus og reiseforsikring, mens det andre har et lavt valutapåslag.
Bank Norwegian-kredittkort: bonus og reiseforsikring

Bank Norwegians kredittkort passer for deg som vil samle bonus og ha reiseforsikring uten årsavgift.
- Årsavgift: 0 kr
- Uttaksgebyr: 0 kr i Norge og i utlandet. Minibankens eget gebyr kan også påløpe
- Valutapåslag: 1,75
- 0,5 % i CashPoints eller cashback på kjøp, og høyere bonus på Norwegian-flyreiser
- Reise- og avbestillingsforsikring er inkludert når minst 75 % av reisen betales med kortet
- Kjøpsbeskyttelse
- Opptil 45 dagers rentefri kreditt
- Fungerer med Apple Pay, Google Pay og Samsung Pay
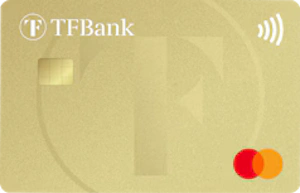
TF Bank Mastercard: lavt valutapåslag
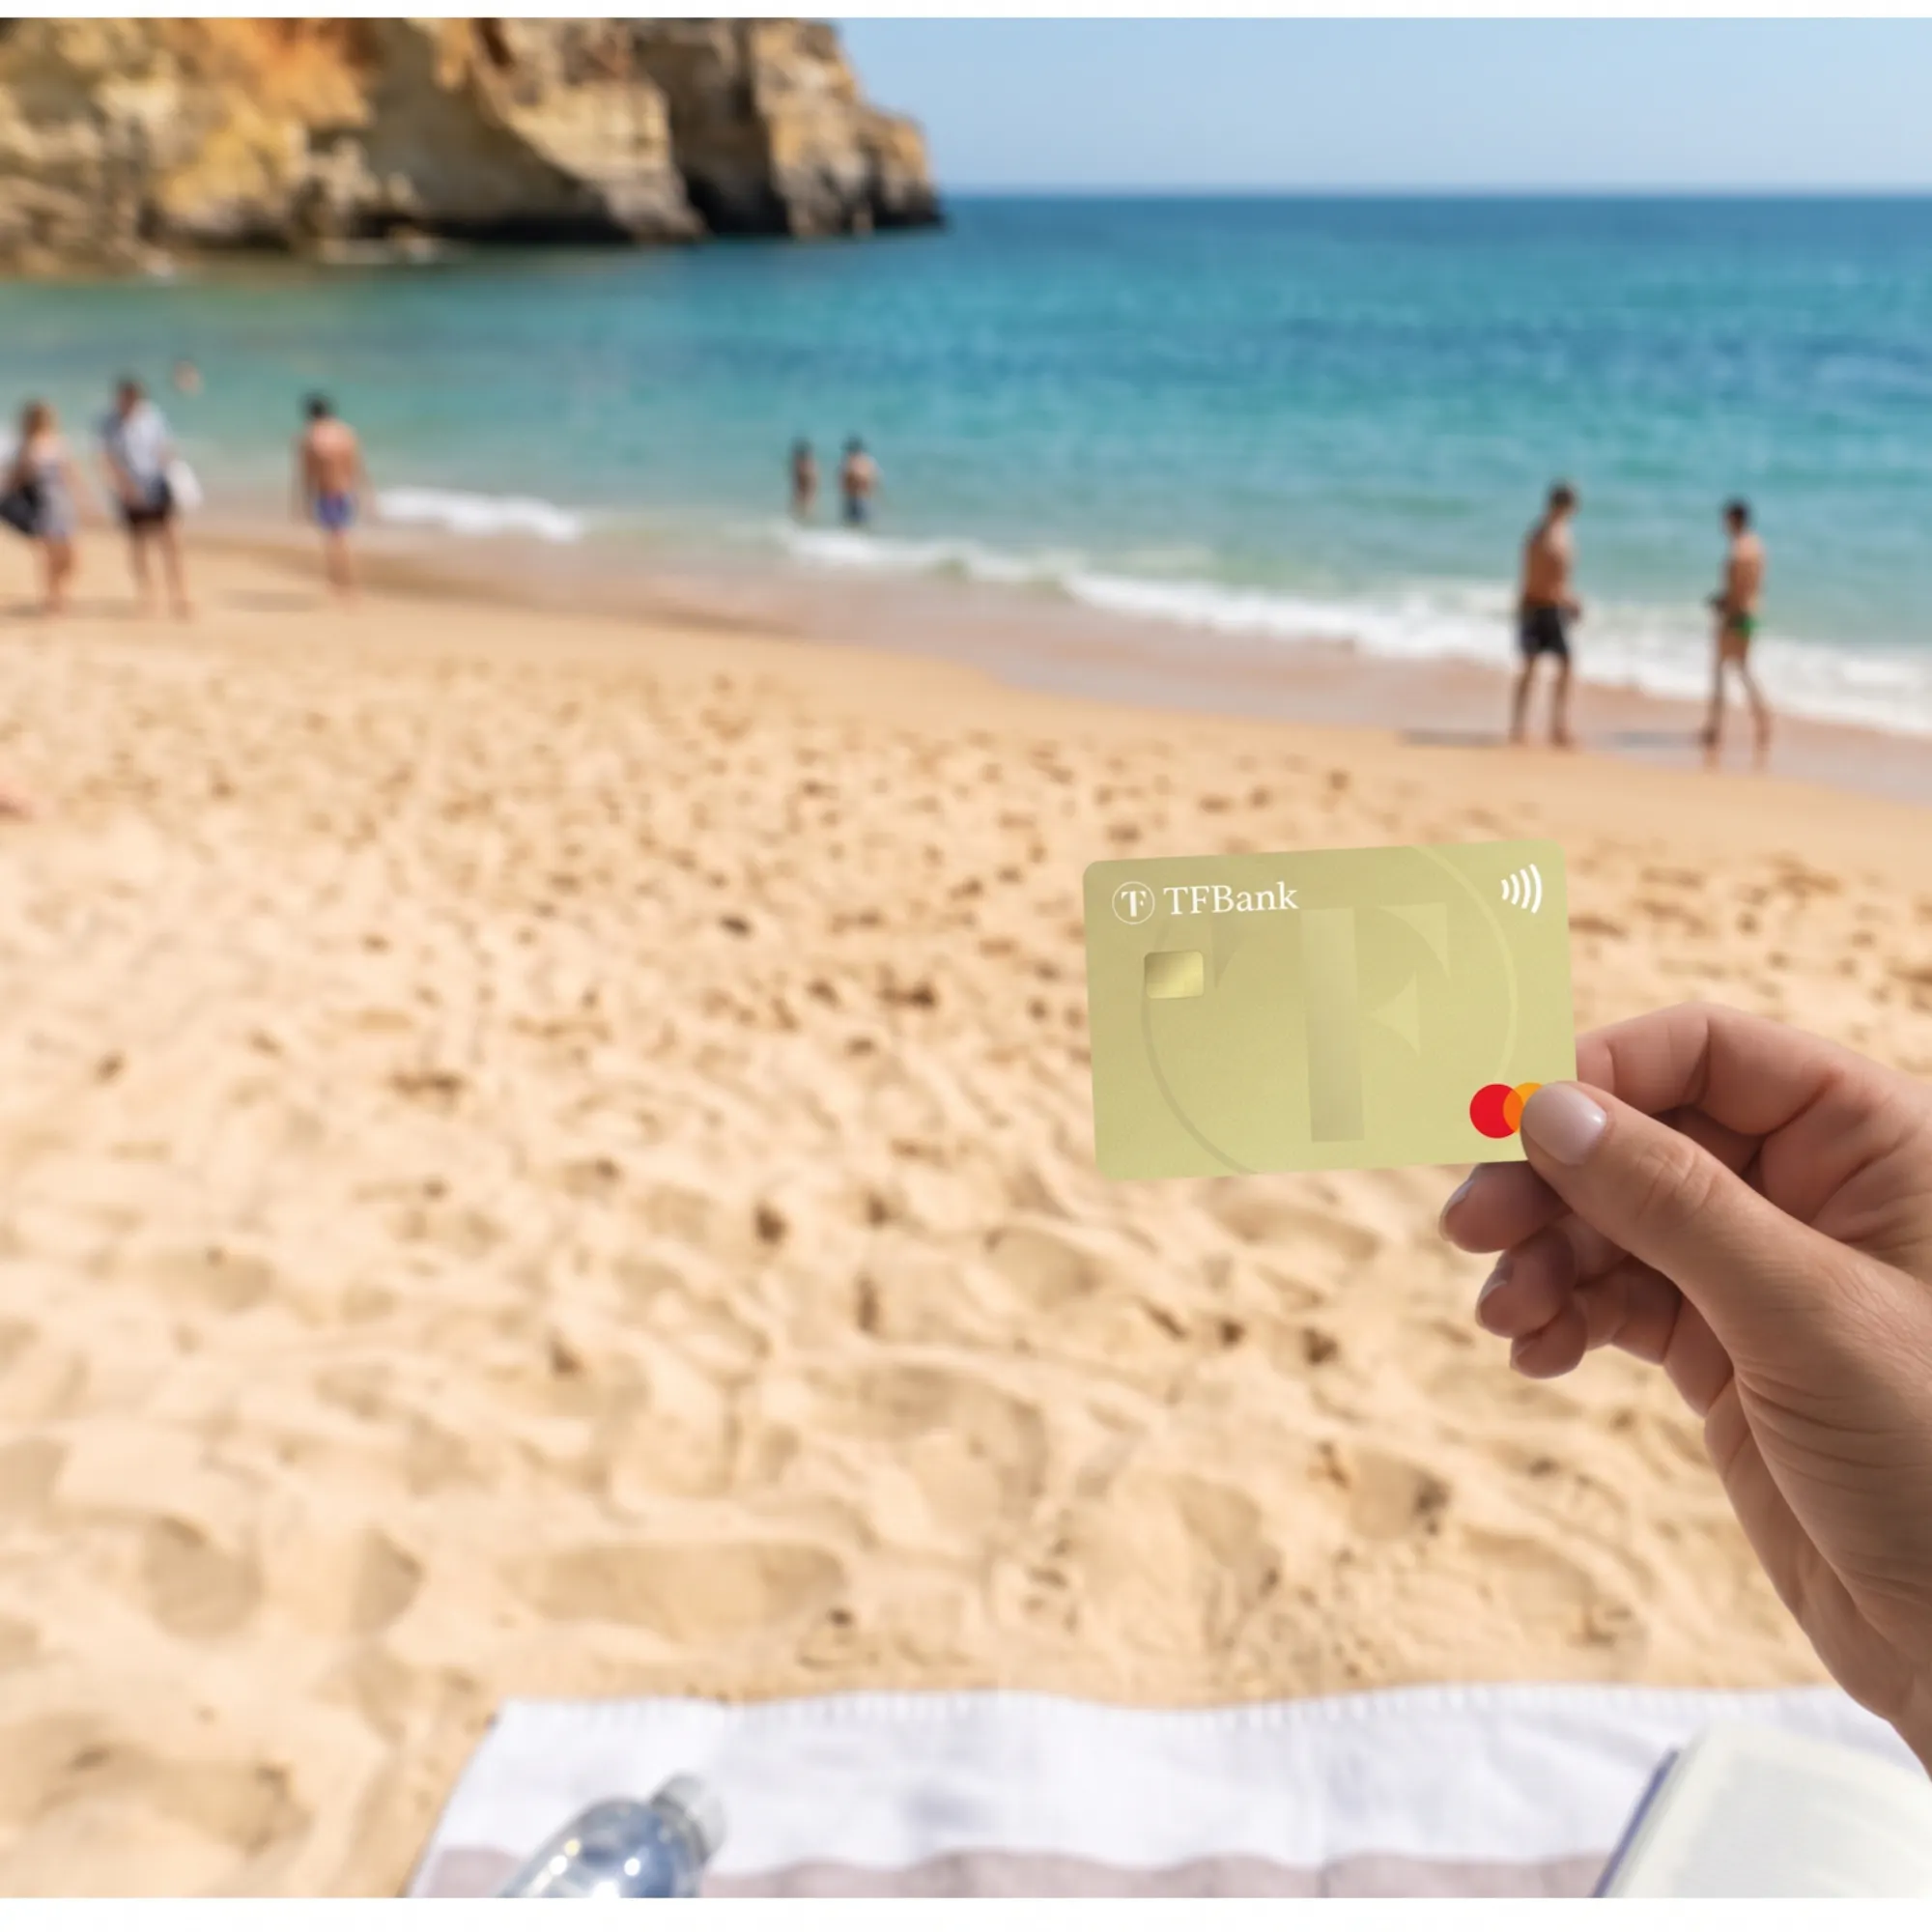
TF Banks Mastercard passer for deg som vil betale i utenlandsk valuta og ta ut kontanter uten ekstra gebyrer.
- Årsavgift: 0 kr
- Uttaksgebyr: 0 kr
- Valutapåslag: 1,75 %
- Avbestillingsdekning opptil 300 000 kr per kort
- Inkluderer en omfattende reiseforsikring
- Kjøpsbeskyttelse
- Egenandelsfritak for leiebil opptil 10 000 kr per skade
- Inntil 43 dagers rentefri kreditt
- Fungerer med Apple, Google og Samsung Pay
Våre beste tips for kortbetalinger på reisen
Tips 1: Betal alltid i lokal valuta
Når du betaler eller tar ut penger i utlandet, får du ofte velge mellom norske kroner og lokal valuta. Velg alltid lokal valuta.
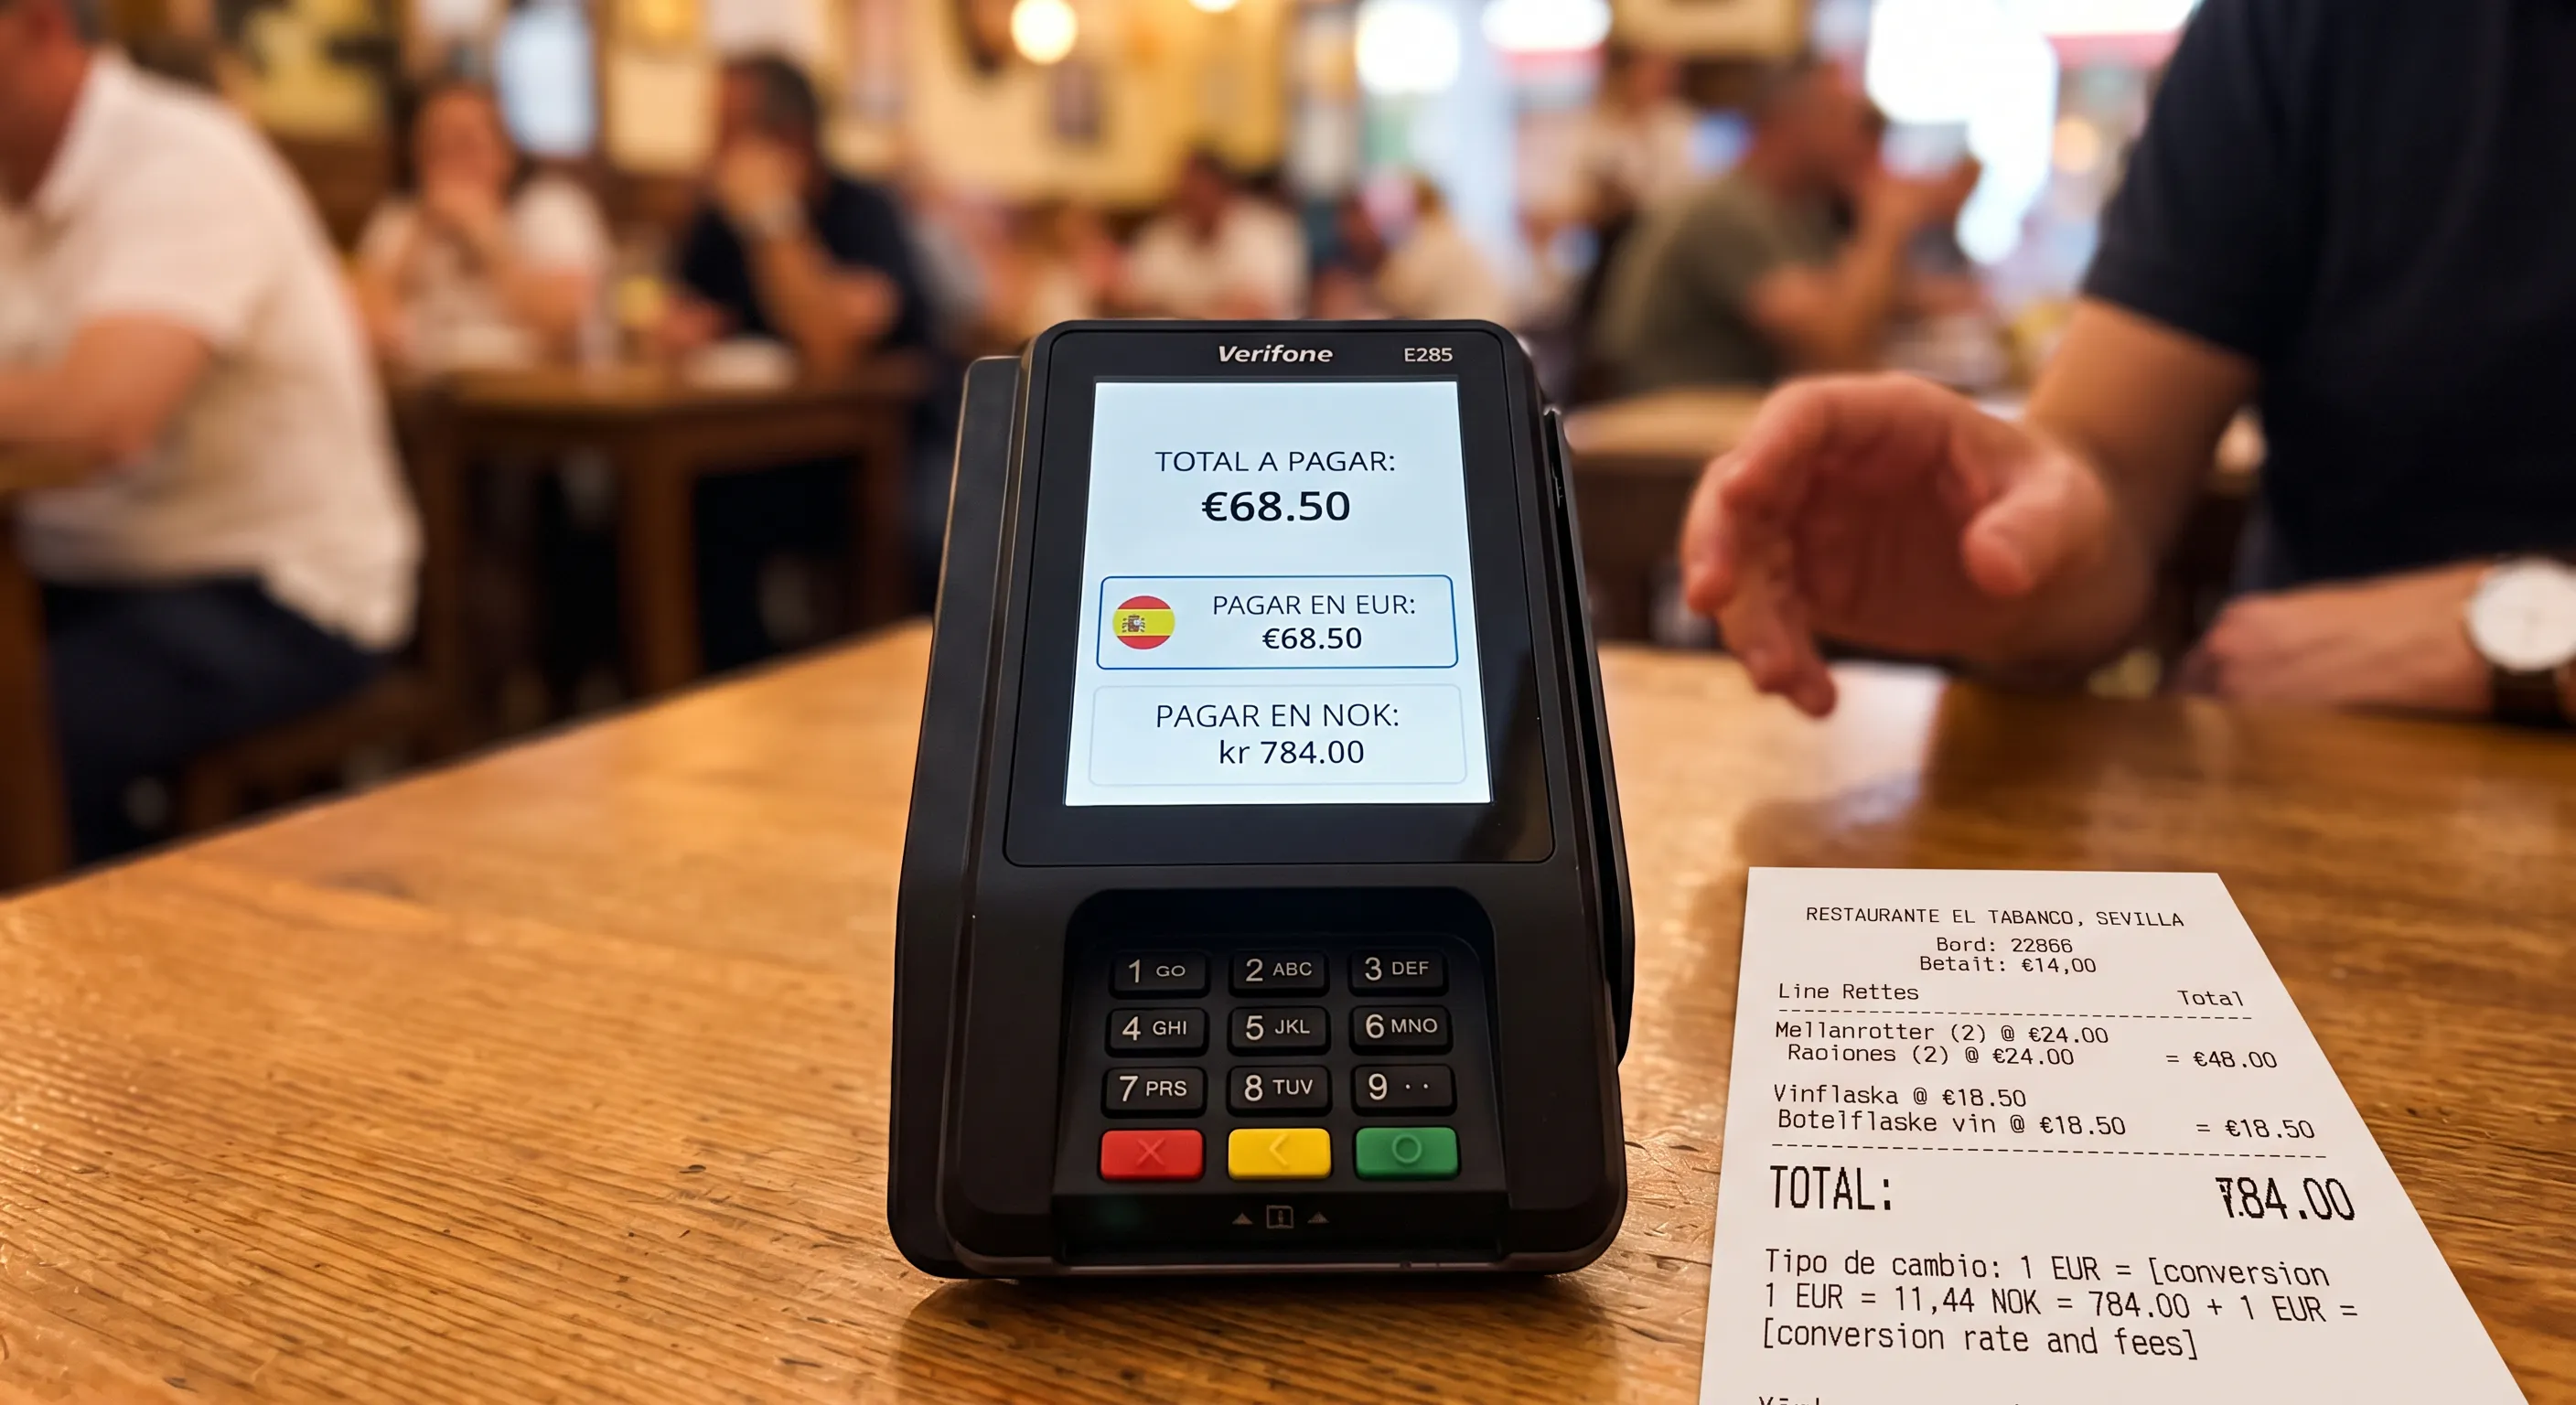
Velger du kroner, brukes ofte DCC, og da utfører butikken eller minibanken vekslingen til en dårligere kurs. Velger du lokal valuta, håndterer banken din vekslingen, og det gir vanligvis en bedre kurs.
Med et kort uten valutapåslag, som TF Bank Mastercard, betaler du altså ikke noe ekstra for vekslingen.
Kort sagt: velg lokal valuta og takk nei til omregning til kroner
Tips 2: Velg riktig minibank og ta ut penger færre ganger
Bruk helst minibanker som tilhører en etablert bank, gjerne inne i eller rett utenfor en bankfilial. Frittstående minibanker, for eksempel Euronet, har ofte høyere gebyrer og dårligere vekslingskurser.
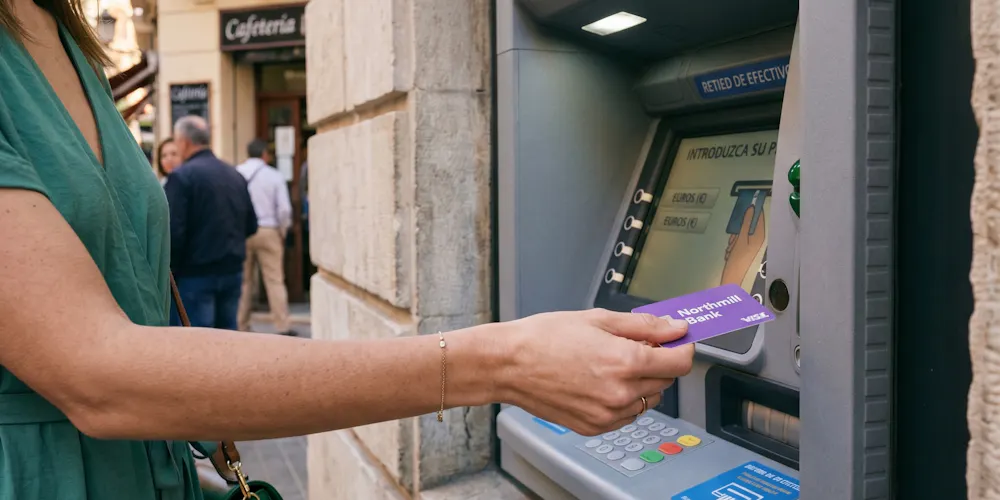
Prøv også å ta ut penger så få ganger som mulig. I noen land tar minibanken et eget gebyr for hvert uttak, og da kan mange små uttak bli unødvendig dyre.
Spør minibanken om du vil veksle til kroner, skal du takke nei og velge lokal valuta.
Kort sagt: ta ut penger færre ganger, velg minibanker ved bankfilialer og takk nei til veksling.
Tips 3: Ha alltid med to kort
Et kort kan forsvinne, bli stjålet, sperres eller slutte å fungere. Derfor er det lurt å alltid ha med minst to kort.
Bank Norwegian og TF Bank Mastercard utfyller hverandre godt, og siden ingen av dem har årsavgift, koster det ikke noe ekstra å ha begge.
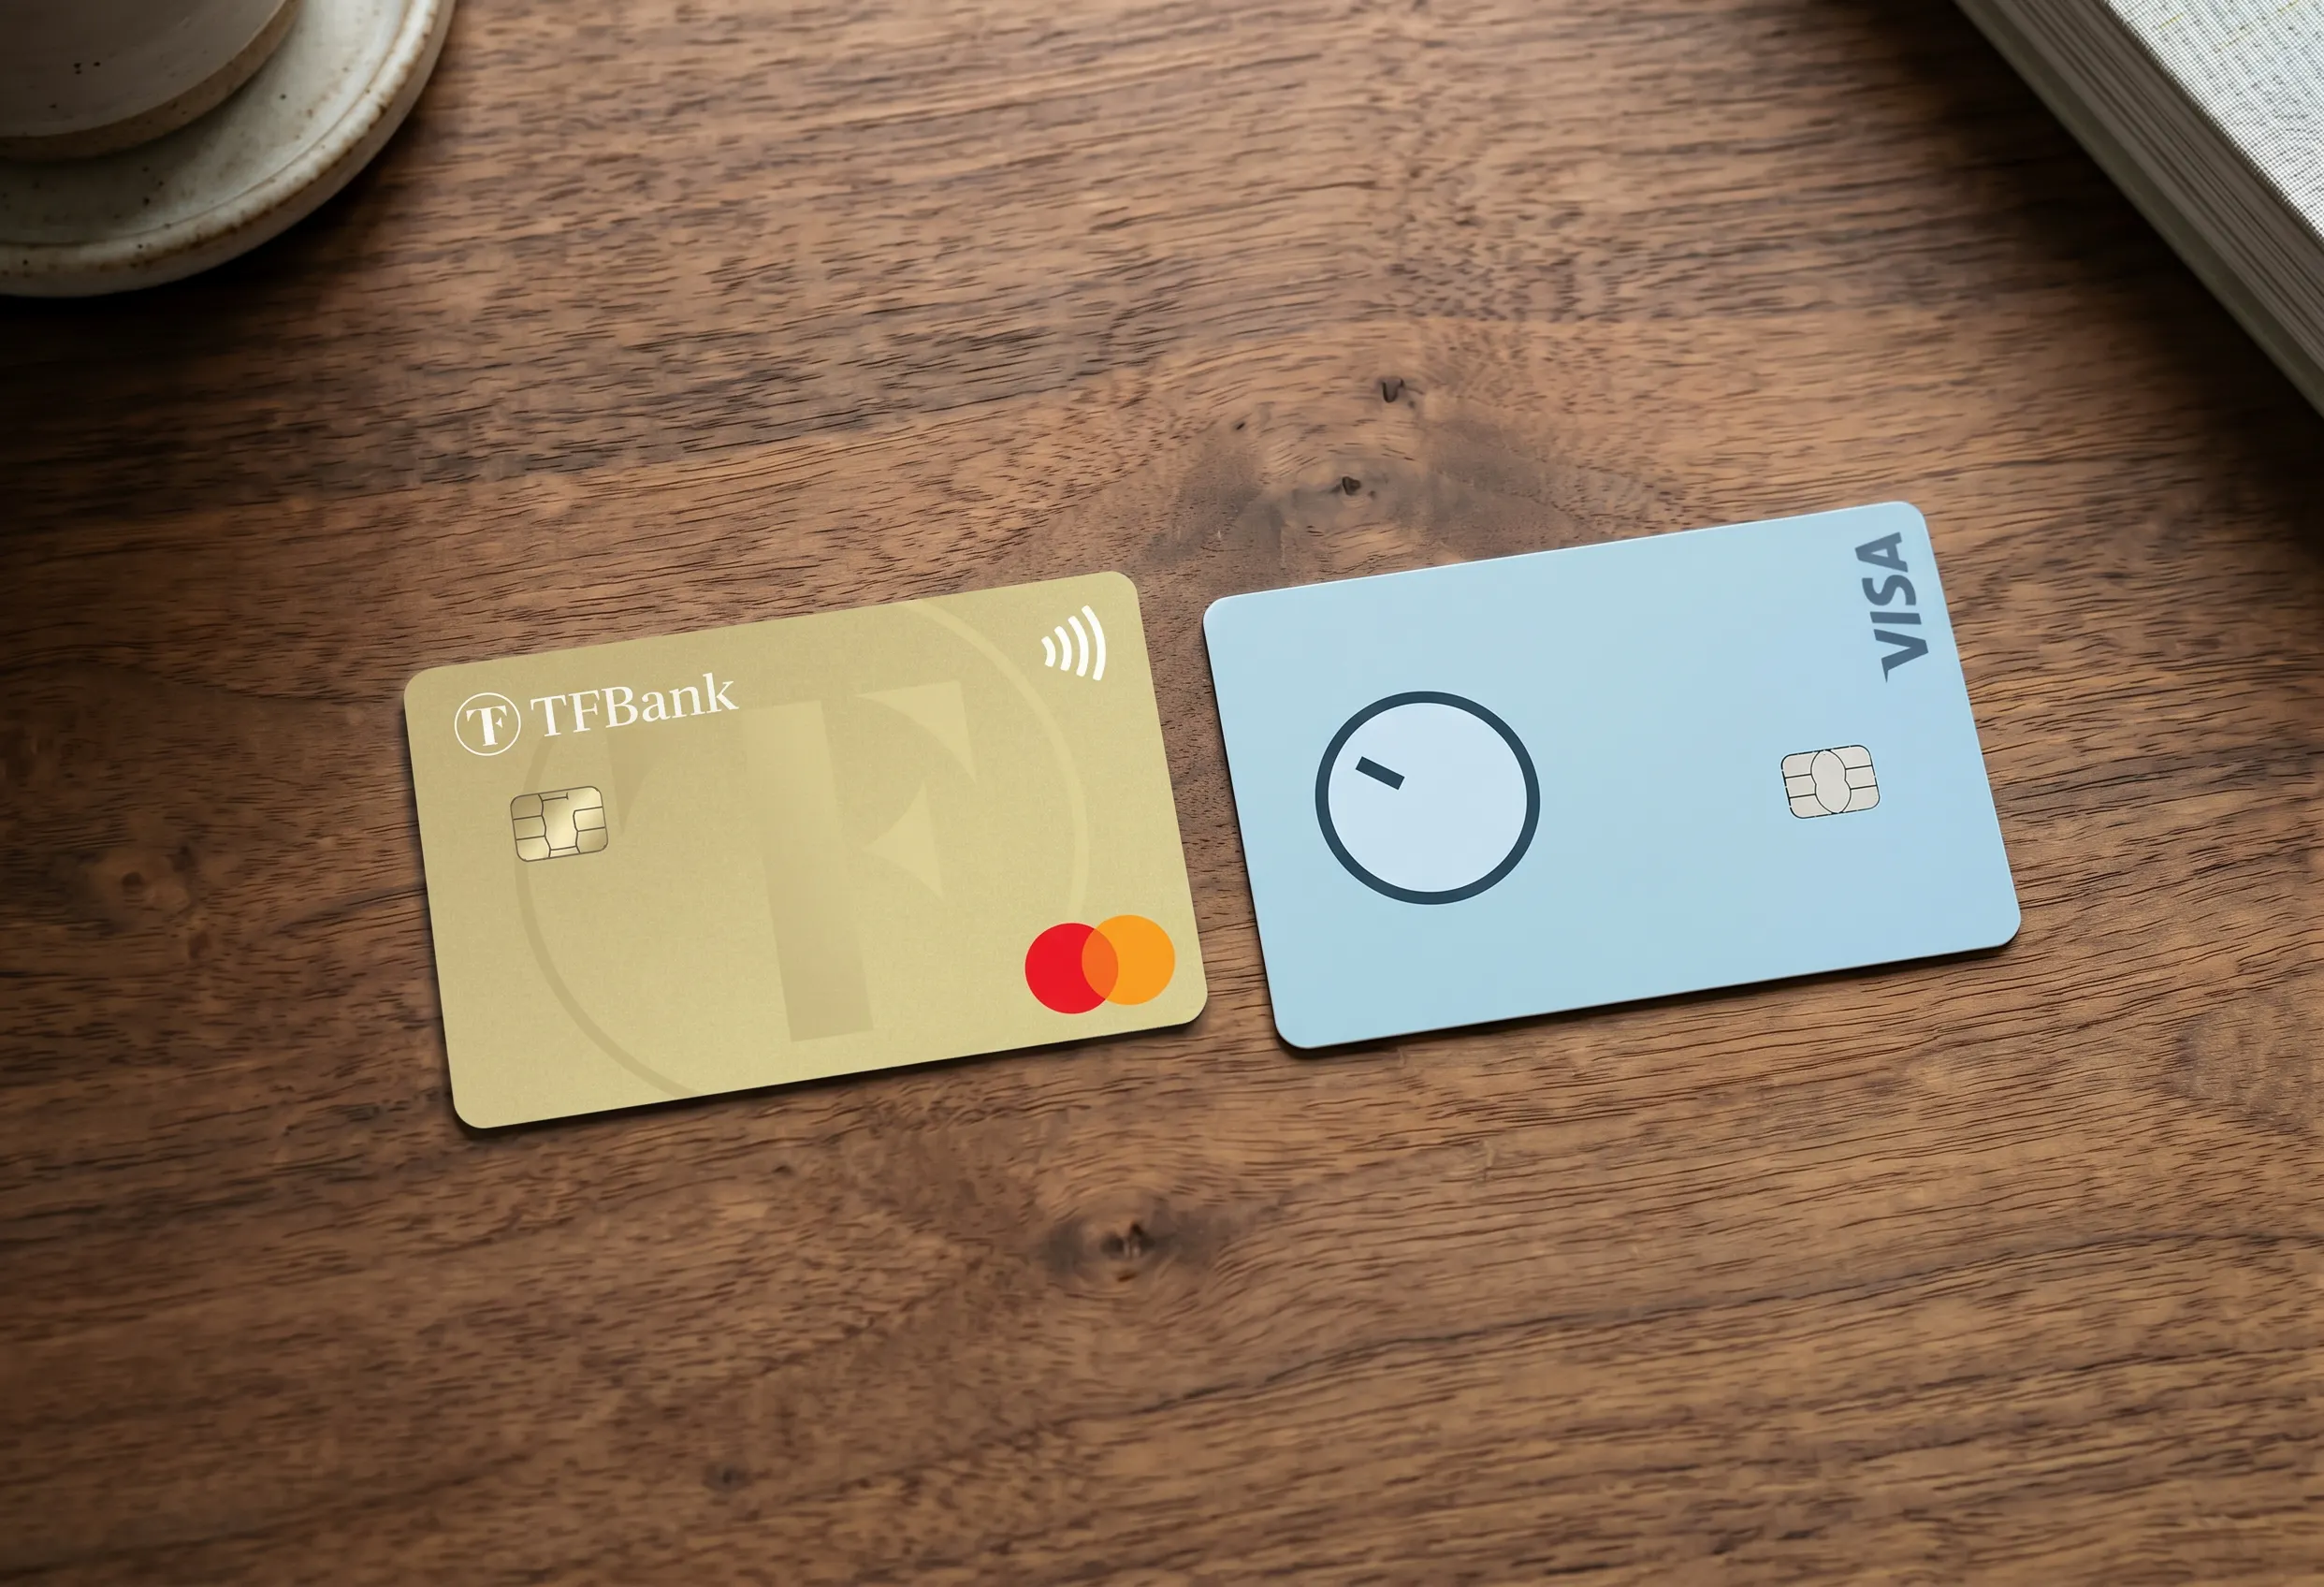
- Bank Norwegian passer til å betale reisen hjemmefra. Da samler du bonus og får reiseforsikring og avbestillingsdekning, forutsatt at minst 75 % av reisen betales med kortet.
- TF Bank Mastercard passer til kjøp og uttak på reisemålet i utenlandsk valuta, siden det har et lavt valutapåslag.
TF Banks kort har også egenandelsfritak for leiebil opptil 10 000 kr per skade. Hvis du betaler leiebilen med kortet, kan du ofte avstå fra leiebilselskapets egenandelsdekning. Les likevel forsikringsvilkårene først, siden det er krav til hvordan betalingen skal gjøres og unntak for enkelte kjøretøy og land.
Kort sagt: bruk Bank Norwegian til å bestille reisen og TF Bank Mastercard til å betale på reisemålet. Da får du fordelene samtidig som du slipper unna med et lavere valutapåslag.
- Årsavgift: 0 kr
- Uttaksgebyr: 0 kr i Norge og i utlandet. Minibankens eget gebyr kan også påløpe
- Valutapåslag: 1,75
- 0,5 % i CashPoints eller cashback på kjøp, og høyere bonus på Norwegian-flyreiser
- Reise- og avbestillingsforsikring er inkludert når minst 75 % av reisen betales med kortet
- Kjøpsbeskyttelse
- Opptil 45 dagers rentefri kreditt
- Fungerer med Apple Pay, Google Pay og Samsung Pay
- Årsavgift: 0 kr
- Uttaksgebyr: 0 kr
- Valutapåslag: 1,75 %
- Avbestillingsdekning opptil 300 000 kr per kort
- Inkluderer en omfattende reiseforsikring
- Kjøpsbeskyttelse
- Egenandelsfritak for leiebil opptil 10 000 kr per skade
- Inntil 43 dagers rentefri kreditt
- Fungerer med Apple, Google og Samsung Pay
Bank Norwegian
TF Bank Mastercard

Silje Nyholm
Forfatter