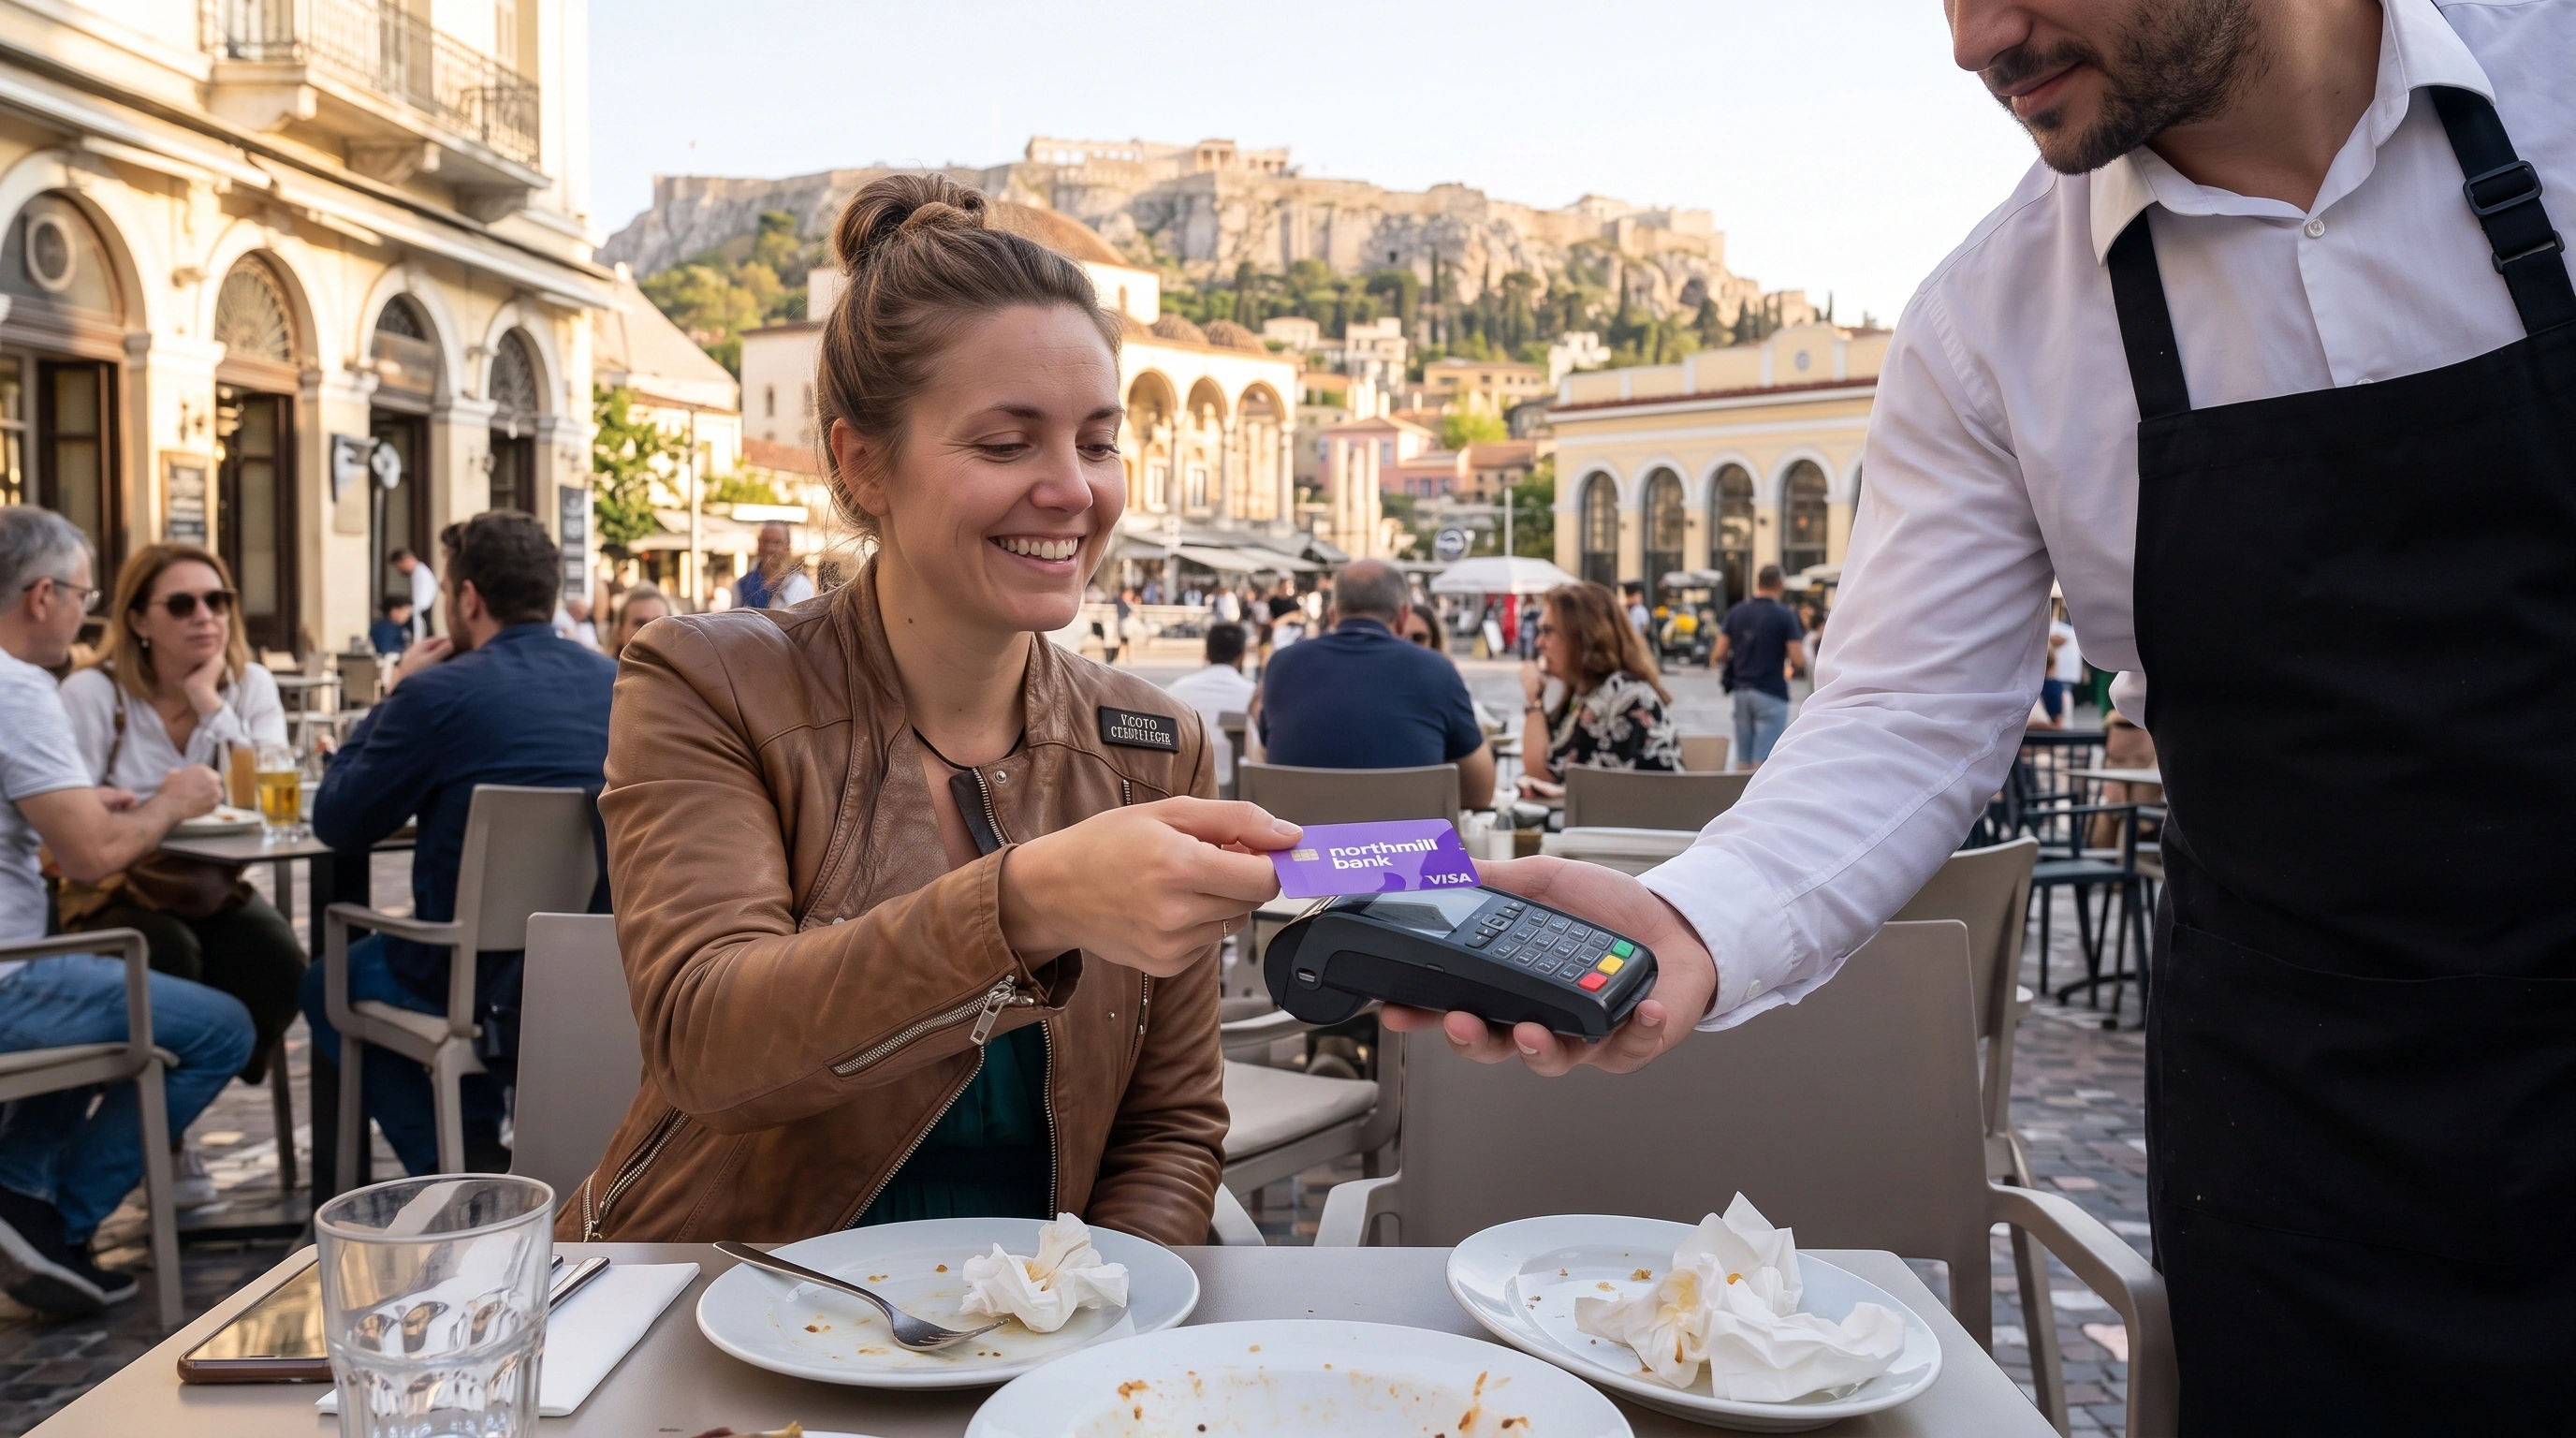
De 4 vanligste feilene med betalingskort som koster deg tusenlapper i utlandet
Valutapåslag, uttaksgebyrer og dårlige vekslingskurser kan gjøre ferien mye dyrere enn den trenger å være. Mange nordmenn bruker feil kort og tar feil valg når de betaler i utlandet. På én enkelt reise kan resultatet bli flere tusen kroner i unødvendige gebyrer.
Med riktig betalingskort og noen enkle knep unngår du de vanligste feilene og får mer igjen av reisebudsjettet til det du vil bruke penger på.


Om mig
Jeg har besøkt over 50 land i alle verdensdeler og har gjort de fleste klassiske feilene. I denne artikkelen samler jeg det jeg har lært om hvordan man betaler smartere i utlandet. Her er mine beste tips for å spare penger når du reiser.
En reise kan koste flere tusen ekstra avhengig av hvilket kort du bruker

Meningene om reisekort er delt. Noen sier at det ikke spiller noen rolle hvilket kort man bruker, mens andre mener at man kan spare tusenlapper på å velge riktig kort.
Én forklaring er at få regner på hva det koster å bruke vanlige bankkort i utlandet. En annen er at mange bare ser på et enkeltgebyr og overser resten.
I virkeligheten avhenger kostnaden av tre ting: hvor mye du bruker, hvor ofte du tar ut kontanter og hvilke valg du gjør når du betaler. Fremfor alt handler det om å unngå fire vanlige feil.
Fire feil som spiser opp reisebudsjettet
Det trenger ikke å være dyrt å betale med kort i utlandet. Noen taper bare noen hundrelapper på en reise, mens andre betaler flere tusen kroner helt unødvendig.
Så raskt kan ekstrautgifter hope seg opp på en to ukers familieferie (eksempel):
| Feil | Eksempel | Unødvendig kostnad |
|---|---|---|
Feil kort | 35 000 kr i kjøp, uttak med 1,65 % valutapåslag og 5 uttak à 40 kr | ≈ 780 kr |
Betale i norske kroner (DCC) | 25 000 kr betales med DCC * med et påslag på cirka 4 % | ≈ 1 000 kr |
Feil minibank | 5 uttak der minibanken tar 50 kr i eget gebyr | ≈ 250 kr |
Ekstra leiebildekning | Tilleggsdekning for cirka 300 kr/dag i 7 dager, selv om kortet har egenandelsdekning | ≈ 2 100 kr |
Totalt | ≈ 4 130 kr |
* DCC er en forkortelse for dynamisk valutakonvertering.
Tallene er eksempler. Kostnadene dine avhenger av kortet ditt, reisemålet og hvordan du betaler.
Gjør du de samme feilene på flere reiser, kan det over noen år bli titusenvis av kroner. Det handler altså ikke bare om hvor mye du bruker, men om hvilke valg du tar.
Feil 1: Du bruker feil kort og betaler unødvendige gebyrer
Det er lett å tro at kortet du bruker hjemme fungerer på samme måte i utlandet. Men mange norske bankkort tar ekstra betalt hver gang du handler eller tar ut penger i en annen valuta.
Et valutapåslag på 1,75–2 % høres ikke så høyt ut. Men bruker du 30 000 kroner på hotell, restauranter og aktiviteter, blir 2 % til 600 kroner bare i vekslingsgebyrer.
Mange kort tar også et gebyr for kontantuttak, ofte en prosentsats med et fast minstegebyr. Tar du ut et lite beløp, kan gebyret utgjøre en stor del av det. Utenlandske minibanker kan dessuten ta et eget gebyr i tillegg.
Vårt tips: kombiner to kort
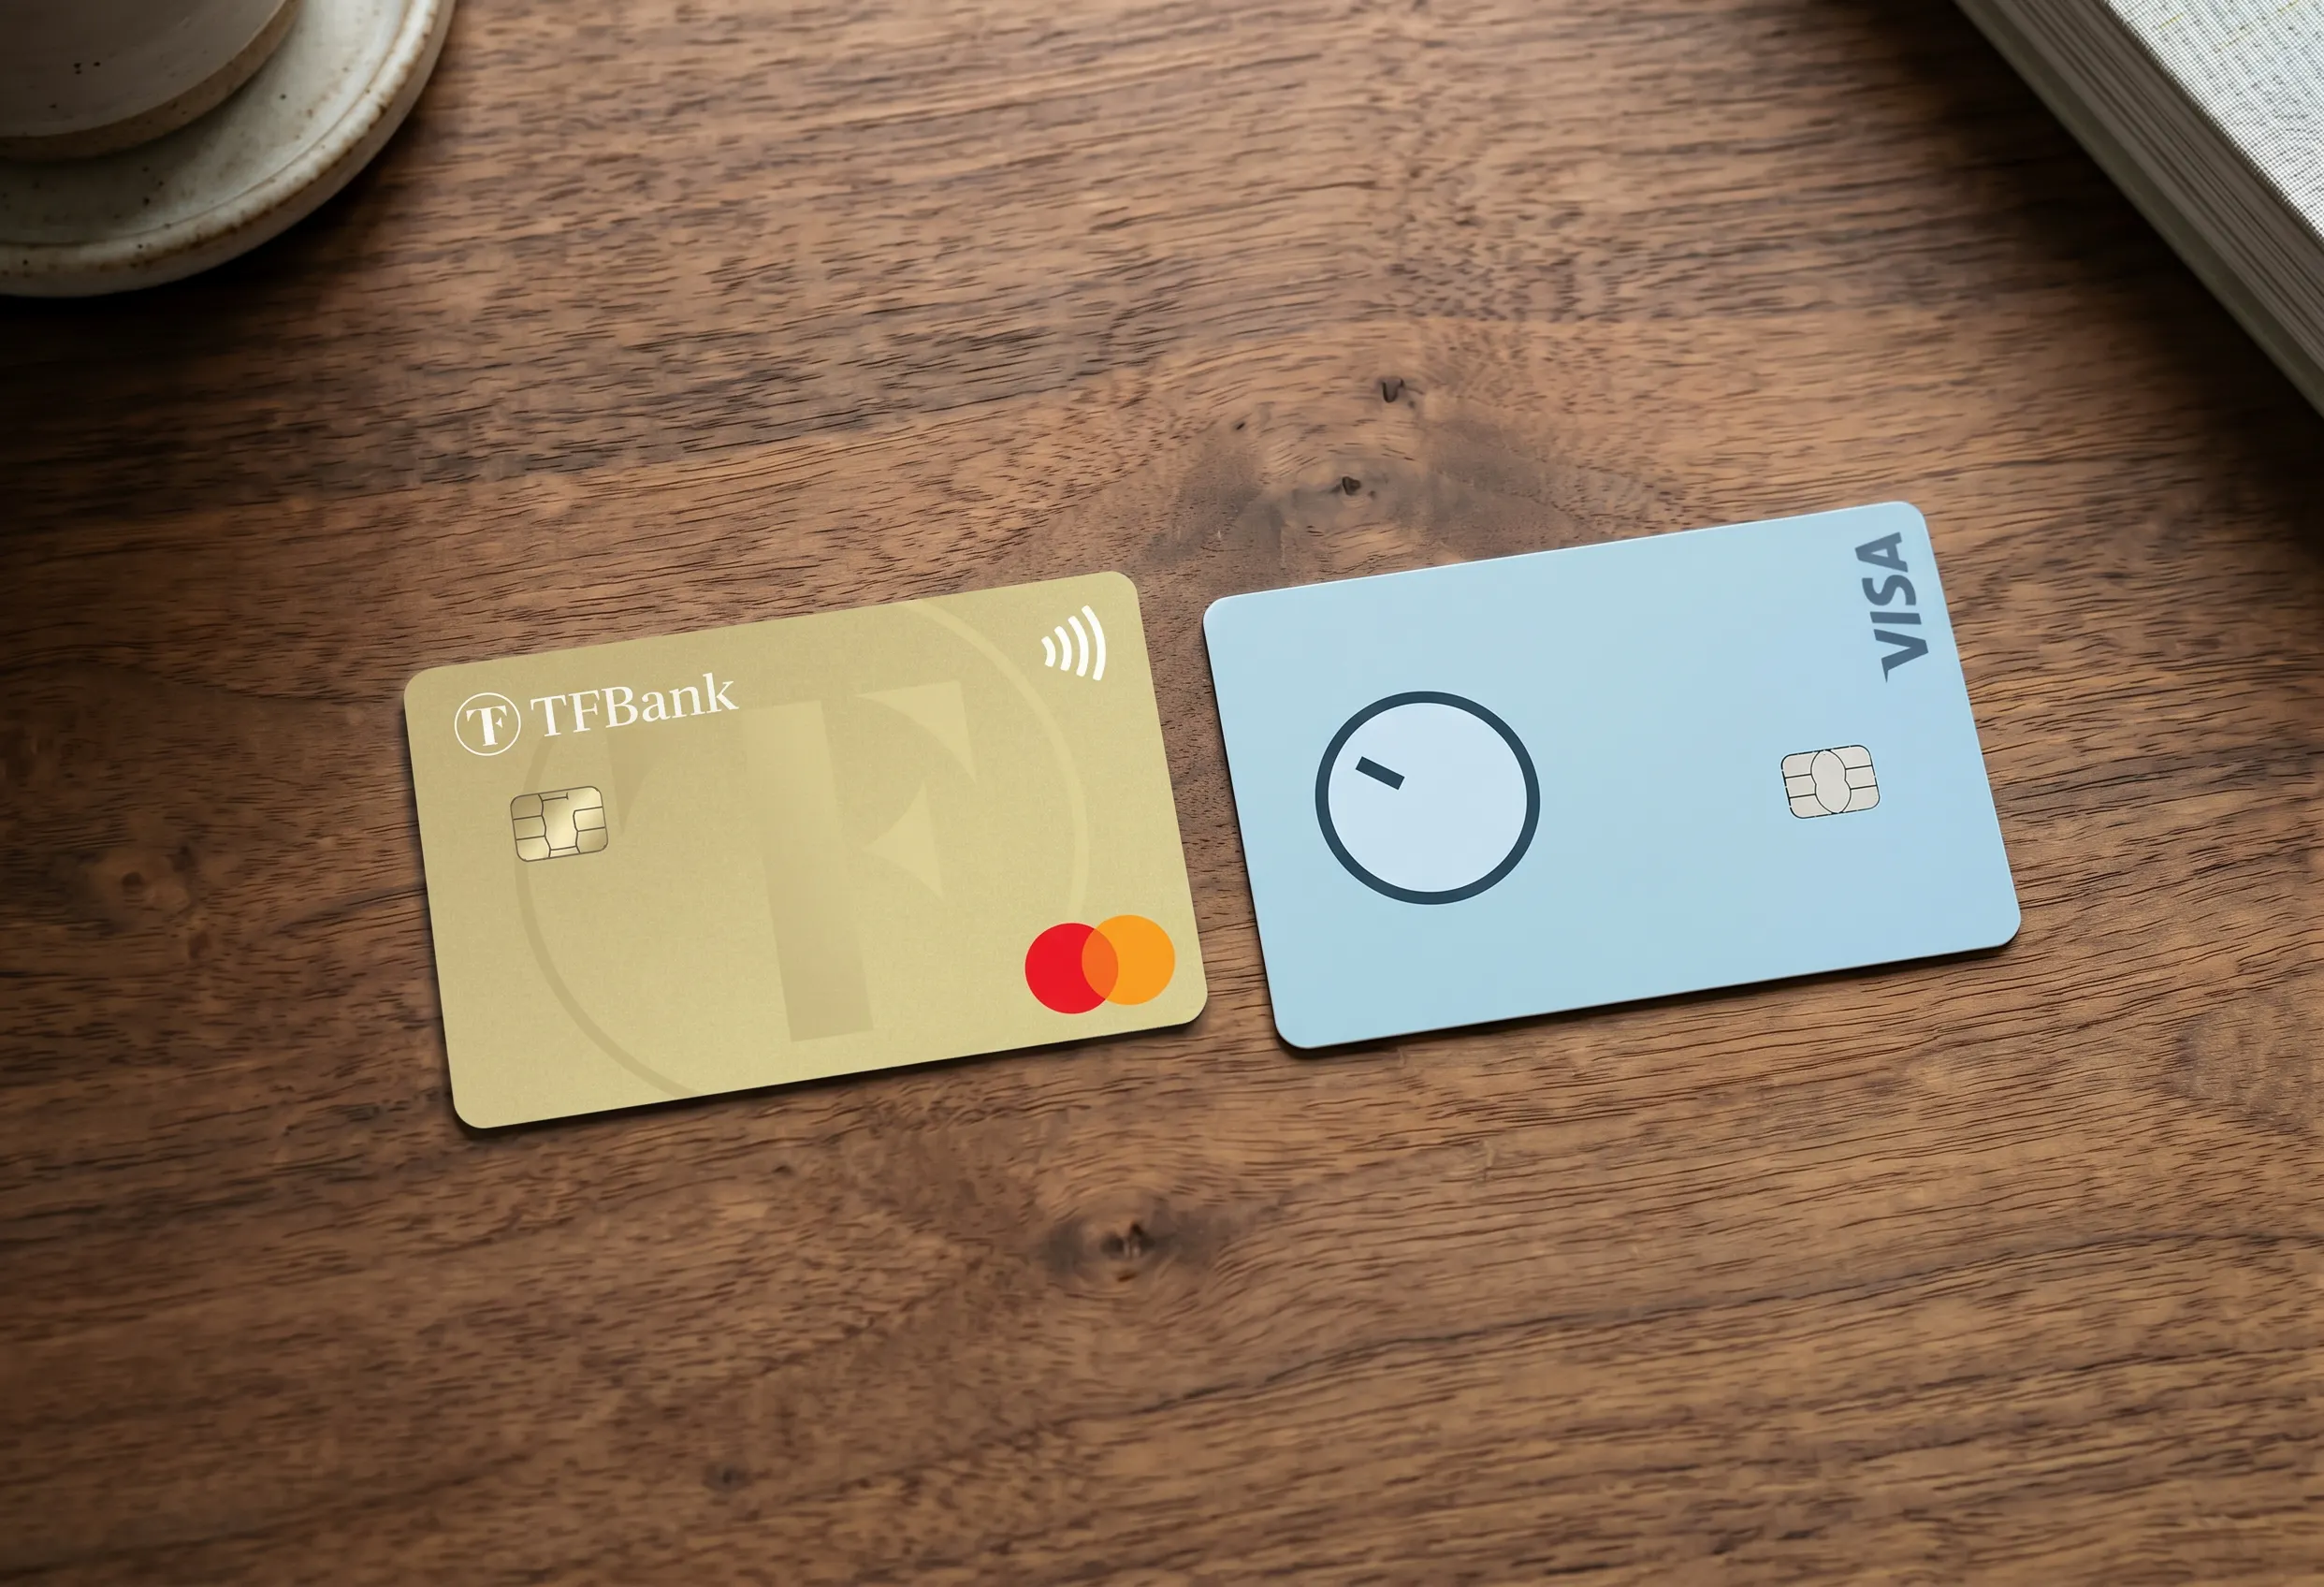
Bank Norwegians kredittkort og TF Bank Mastercard utfyller hverandre godt, siden de er gode på ulike ting:
- TF Bank Mastercard har 1,75 % i valutapåslag, som er det laveste du kan få. Det gjør kortet godt egnet for kjøp i utenlandsk valuta.
- Bank Norwegian har 0 kroner i uttaksgebyr, også i utlandet. Det gjør kortet godt egnet til kontantuttak, og du får dessuten bonus eller cashback på kjøp.
Begge kortene har 0 kroner i årsavgift og inkluderer reiseforsikring med avbestillingsdekning, så lenge du betaler minst 75 % av reisen med kortet.
- Årsavgift: 0 kr
- Uttaksgebyr: 0 kr
- Valutapåslag: 1,75 %
- 0,5 % CashPoints eller cashback på kjøp, høyere bonus på Norwegian-flyreiser
- Reiseforsikring og avbestillingsdekning (minst 75 % av reisen betalt med kortet)
- Kjøpsbeskyttelse
- Opptil 45 dagers rentefri kreditt
- Apple Pay, Google Pay, Vipps og Samsung Pay
- Årsavgift: 0 kr
- Valutapåslag: 1,75 %
- Uttaksgebyr: 0 kr
- Supplerende reiseforsikring med avbestillingsdekning
- Egenandelsdekning for leiebil opptil 10 000 kr
- Kreditt opptil 200 000 kr
- Opptil 43 dagers rentefri kreditt
- Apple Pay og Google Pay
Bank Norwegian-kredittkort
TF Bank Mastercard-kredittkort
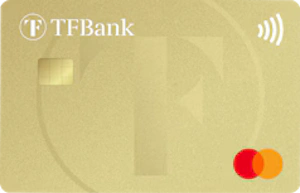
Vil du bare ha ett kort, avhenger valget av hvordan du reiser. Betaler du mest mulig med kort, passer TF Bank Mastercard best, siden det har et lavt valutapåslag. Vil du samle bonus eller cashback, passer Bank Norwegian bedre.
Feil 2: Du velger kroner i stedet for lokal valuta
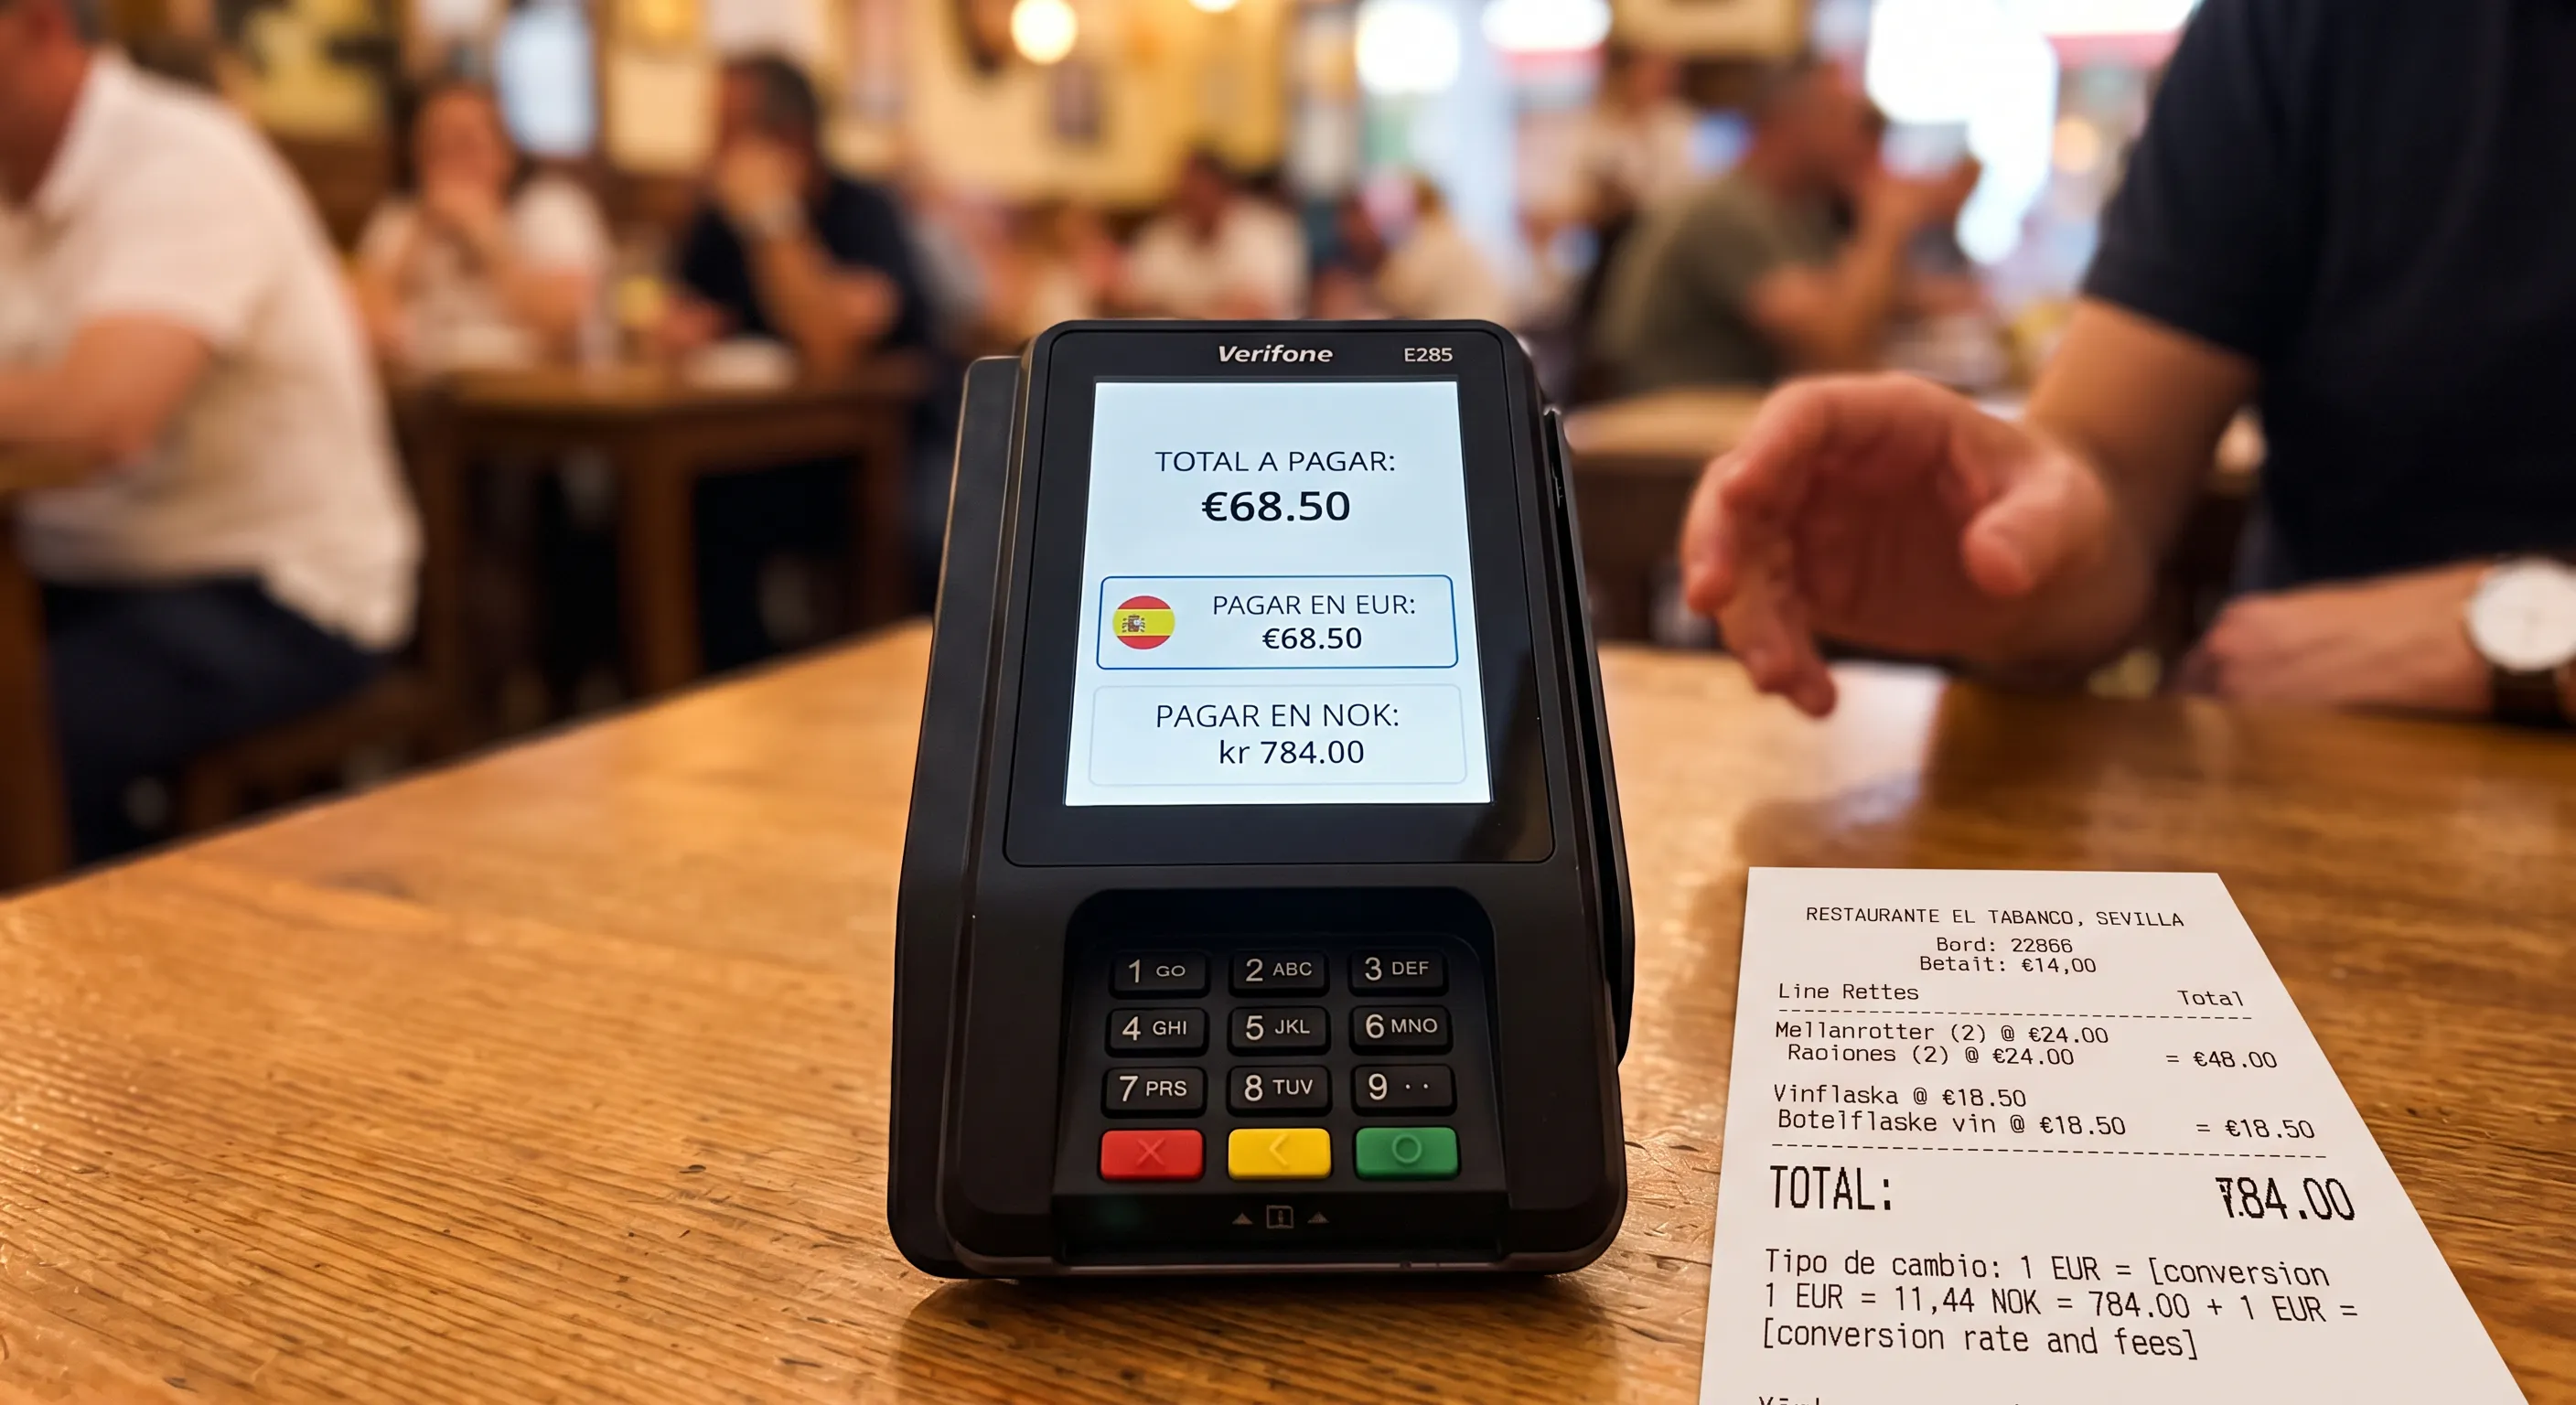
Når du betaler eller tar ut penger i utlandet, får du ofte velge mellom norske kroner og lokal valuta. Det kan føles trygt å velge kroner, siden du umiddelbart ser hva kjøpet koster.
Men dette er nesten alltid et feil valg. Når du velger kroner, brukes ofte dynamisk valutakonvertering (DCC). Da er det butikken, restauranten eller minibanken som veksler for deg, ofte til en betydelig dårligere kurs enn den du ellers ville fått. Det skjer så diskre at mange aldri merker hvor mye det koster.
Vårt tips: velg alltid lokal valuta
Velg alltid lokal valuta, for eksempel euro, dollar eller baht.
Betaler du dessuten med TF Bank Mastercard, legger kortet på et lavere valutapåslag enn mange andre kort.
Feil 3: Du tar ut penger i dyre minibanker
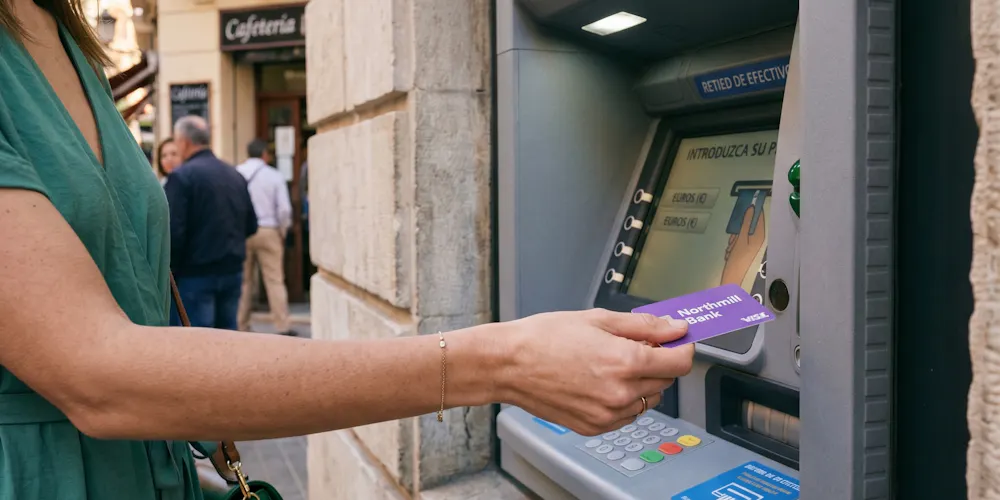
En minibank er ikke bare en minibank. I tillegg til gebyret fra din egen bank kan den utenlandske minibanken ta et eget gebyr som i noen tilfeller kan være høyt.
Frittstående minibanker i turistområder har ofte høyere gebyrer og forsøker dessuten å få deg til å veksle til norske kroner. Bruk heller minibanker som tilhører store banker, gjerne inne i eller rett utenfor en bankfilial. Takk alltid nei hvis minibanken tilbyr veksling til kroner.
Vårt tips: ta ut kontanter med Bank Norwegian
Bank Norwegian har ikke eget uttaksgebyr, verken i Norge eller i utlandet. Valutapåslaget gjelder fortsatt, og minibankens eget gebyr kan komme i tillegg.
Tar du ut kontanter med kredittkortet, må du betale hele fakturaen så raskt som mulig. Det legges umiddelbart rente på kontantuttak.
Feil 4: Du betaler ekstra for leiebildekning du allerede har
Når du henter leiebil, spør utleieselskapet ofte om du vil legge til en dekning som reduserer egenandelen. Det er lett å takke ja når man står ved skranken i et annet land og hører hvor høy egenandelen kan bli.
Tilleggsdekningen kan koste en god del per dag, og i løpet av en uke blir det raskt en stor sum.
Vårt tips: betal leiebilen med TF Bank Mastercard
TF Bank Mastercard har egenandelsdekning for leiebil som erstatter egenandelen med opptil 10 000 kroner hvis du betaler leiebilen med kortet. I mange tilfeller kan du da takke nei til utleieselskapets tilleggsdekning.
Les alltid forsikringsvilkårene først. Det finnes begrensninger, blant annet for hvor lenge leieperioden kan vare, og enkelte kjøretøytyper og land kan være unntatt.
Oppsummering: derfor utfyller kortene hverandre
Bank Norwegian og TF Bank Mastercard dekker sammen det meste man ønsker å ha på en utenlandsreise, uten årsavgift.
- Bank Norwegian: kontantuttak uten uttaksgebyr, bonus eller cashback på kjøp og reiseforsikring med avbestillingsdekning
- TF Bank Mastercard: kjøp i utenlandsk valuta med lavt valutapåslag, omfattende reiseforsikring og egenandelsdekning for leiebil
Dessuten har du to separate kort med deg hvis det ene skulle forsvinne, bli sperret eller slutte å fungere.
Bank Norwegian-kredittkort

- Årsavgift: 0 kr
- Uttaksgebyr: 0 kr
- Valutapåslag: 1,75 %
- 0,5 % CashPoints eller cashback på kjøp, høyere bonus på Norwegian-flyreiser
- Reiseforsikring og avbestillingsdekning (minst 75 % av reisen betalt med kortet)
- Kjøpsbeskyttelse
- Opptil 45 dagers rentefri kreditt
- Apple Pay, Google Pay, Vipps og Samsung Pay
TF Bank Mastercard-kredittkort
- Årsavgift: 0 kr
- Valutapåslag: 1,75 %
- Uttaksgebyr: 0 kr
- Supplerende reiseforsikring med avbestillingsdekning
- Egenandelsdekning for leiebil opptil 10 000 kr
- Kreditt opptil 200 000 kr
- Opptil 43 dagers rentefri kreditt
- Apple Pay og Google Pay
Silje Nyholm
Forfatter